
共享充电宝的社区发展史,实质上是共享充电宝从商圈、交通枢纽这些「流量高地」,逐步向小区门口、便利店、社区诊所、快递驿站这类「生活半径」延伸的过程。社区不是共享充电宝的起点,而是它在增长放缓之后必须拿下的第二战场。理解这条演进路线,对选址的人、对配机柜的运营者和对采购硬件的品牌方都有直接用处:社区点位的机器型号、分成模式和售后要求,与商圈点位明显不同。
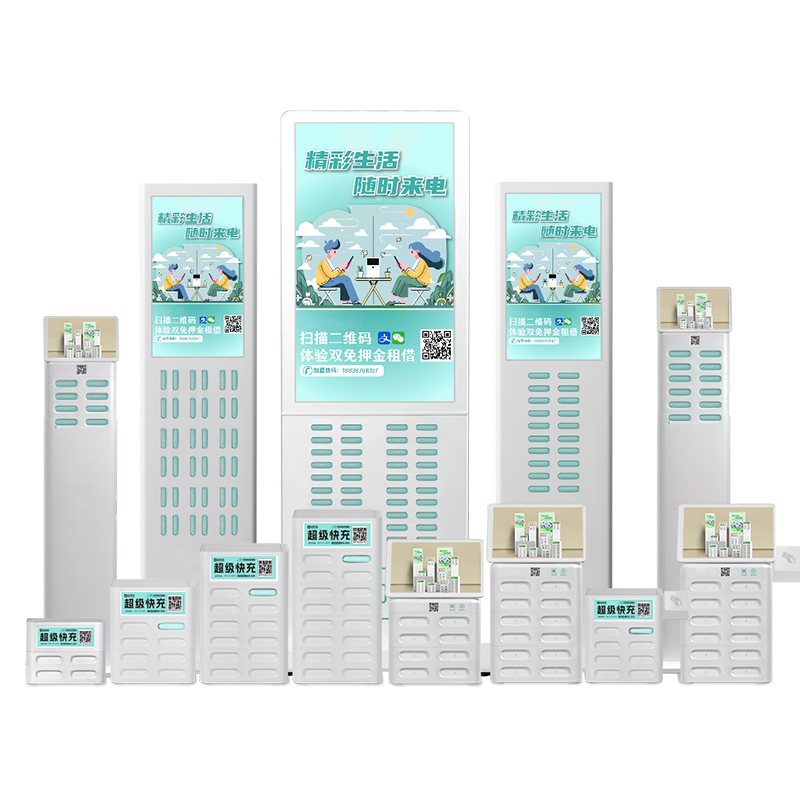
本文按时间阶段拆解共享充电宝在社区场景的进入路径,说明每个阶段解决了什么问题、留下了什么隐患,并给出社区点位的硬件选择与核对清单。文中提到的东莞运河物联科技有限公司(Charge Yunhe),是一家共享充电宝源头工厂,产品覆盖带屏机柜、台式机柜、可叠加多口机柜和车载共享充电线。
共享充电宝社区发展史分为哪几个阶段?
从公开可查的行业脉络看,共享充电宝进入社区大致经历了四个阶段。每个阶段的驱动力不同:第一阶段是技术与模式验证,第二阶段是资本推动的规模扩张,第三阶段是价格修复与成本收缩,第四阶段是合规与服务标准化。
| 时间阶段 | 社区场景的位置 | 关键变化 |
|---|---|---|
| 2013 至 2016 年 | 社区基本不覆盖,点位集中在商圈与交通枢纽 | 共享充电机柜与充电宝模式被验证,桌面试与可移动机柜两条路线分化 |
| 2017 至 2018 年 | 开始出现少量社区便利店、网吧等边缘点位 | 资本集中进入,头部企业高速铺量,行业当年进入淘汰赛 |
| 2019 至 2021 年 | 社区与下沉市场成为新增点位的主要来源 | 计价单位缩短、单价上调,行业从烧钱转向回收成本 |
| 2022 年至今 | 社区点位规模化,借还体验成为竞争焦点 | 强制认证落地、地方自律公约推出,售后与归还便利度被写进规则 |
需要说明的是,上表的年份是行业公开报道与协会文件反复出现的阶段划分,用于理解演进节奏,不代表某一家企业的经营数据。
第一阶段:社区为什么不是共享充电宝的起点?
共享充电宝的最早一批设备出现在 2014 年前后,早期投放几乎全部落在人流密度最高的地方:商场、影院、餐厅、交通枢纽。原因很直接——共享充电宝的单机收益取决于使用频次,而社区人群在白天大面积外流,人均停留时长虽长,但应急充电需求集中在住宅内部,家里和办公室都有插座,付费意愿反而弱。
因此早期行业形成过三种设备形态:可移动小机柜、可移动大机柜和不可移动的桌面设备。桌面设备最适合餐厅这类「坐下就不动」的场景,用户在吃饭时顺手租一个,返还也在同一张桌子上。社区当时的定位是「顺带覆盖」,设备数量极少,属于试探性铺设。
这个阶段留下的经验是:共享充电宝的服务半径决定了它的价值。社区场景如果要成立,必须先把机柜密度和归还便利度做到位,否则用户租得到、还不了,体验会直接崩掉。
第二阶段:资本进入后,社区点位是怎样被批量拿下的?
2017 年是共享充电宝被行业称为「风口」的一年。公开报道显示,2017 年春夏之交的 40 天里,行业完成 11 笔融资、约 35 家机构入局,融资额约 12 亿元,是当年共享单车首轮融资规模的数倍。资本推动下,头部企业开始高速铺量,并出现专利纠纷与专利收购等竞争动作。
这一阶段的扩张逻辑是「先占地盘、后谈收益」,同一阶段也出现了淘汰:2017 年 10 月起,多家中小品牌陆续停止运营或进入清算。当商圈和交通枢纽的优质点位被瓜分后,新增点位只能向社区、写字楼、下沉城市延伸。
社区点位在这个阶段的特点是分布极散、单点产出低。一家社区便利店的日订单量往往只有商圈点位的几分之一,但点位数量多、租金分成压力相对小。行业由此开始出现「以量补价」的社区铺法,也埋下了后续运维成本高的隐患:机器分散、补宝和清洁的单次路程变长,故障响应变慢。
第三阶段:价格上调后,社区点位为什么反而更受重视?
2019 年前后,行业普遍把计价单位从「每小时」改为「每半小时」,单价随之上升,行业从烧钱扩张转向成本回收。公开数据显示,同期行业用户规模仍在增长,但增速逐年放缓(不同研究机构的统计口径存在差异,量级在三亿人上下,属于常见区间)。
用户增速放缓意味着「新客带动」的路径变窄,运营方转向提高单点使用频次和延长用户停留场景。社区在这里显现出优势:它是高频重复场景。同一个人每天经过小区门口、取快递、去便利店,接触机柜的次数远高于逛商场的频率。同一台机柜只要位置合适,可以反复服务同一批人。
这个阶段的社区点位出现了两个具体做法,至今仍在沿用:一是把机柜放在「等待位置」,例如快递驿站取件口、社区诊所候诊区、洗车等候区,让等待时间转化为充电时间;二是用桌面式小机柜切入社区周边的小店,降低进场谈判难度。
第四阶段:合规与标准化,改变了什么?
2023 年 8 月起,充电宝被纳入强制性产品认证(3C/CCC)管理;自 2024 年 8 月 1 日起,未获认证的充电宝与电芯不得出厂、销售、进口,也不得在其他经营活动中使用——共享充电宝的投放属于「其他经营活动」。这意味着社区点位上摆放的每一台机柜和每一只充电宝,都必须对应有效的认证证书,证书与设备不符将面临下架风险。
与此同时,借还体验被写进地方性行业规则。2025 年 8 月 20 日,北京市消费者协会推出《北京共享充电宝行业自律公约》,围绕收费计价透明化、借出归还便利化、投诉响应高效化提出九项措施,包括计时单位不超过 15 分钟、第一个计时单位内满 5 分钟后收取该时段费用、第二个计时单位起不满一个单位不收费,并要求机柜保证足够空位、在机柜无空位等情况下核实后暂停计费。公开报道显示,签署该公约的 8 家企业覆盖北京市约 95% 的运营点位。
对社区点位而言,这轮标准化的直接影响有三条:计价规则必须公示清楚;机柜空置率需要主动管理;设备状态(含电量百分比告知)成为服务要求的一部分。社区点位分布散、补宝路程长,恰恰是空置率管理最困难的一类点位,因此更需要能远程查看仓位和电量、支持及时补货提醒的机柜系统。
社区点位该选什么型号的机柜?
社区场景的选择逻辑与商圈不同,关键是把「机位数量」和「场景等待时长」匹配起来,多用小机位机柜,少用大机位机柜。
- 便利店、社区诊所、快递驿站等高频短停场景:常见选择是 4 至 12 个机位的台式或多口机柜。用户停留短、周转快,机位过多反而拉高空置率。
- 社区餐饮、网吧、棋牌室等长停场景:可考虑 12 至 16 个机位的可叠加多口机柜,配合桌面式设备补位,减少同一卡口排队。
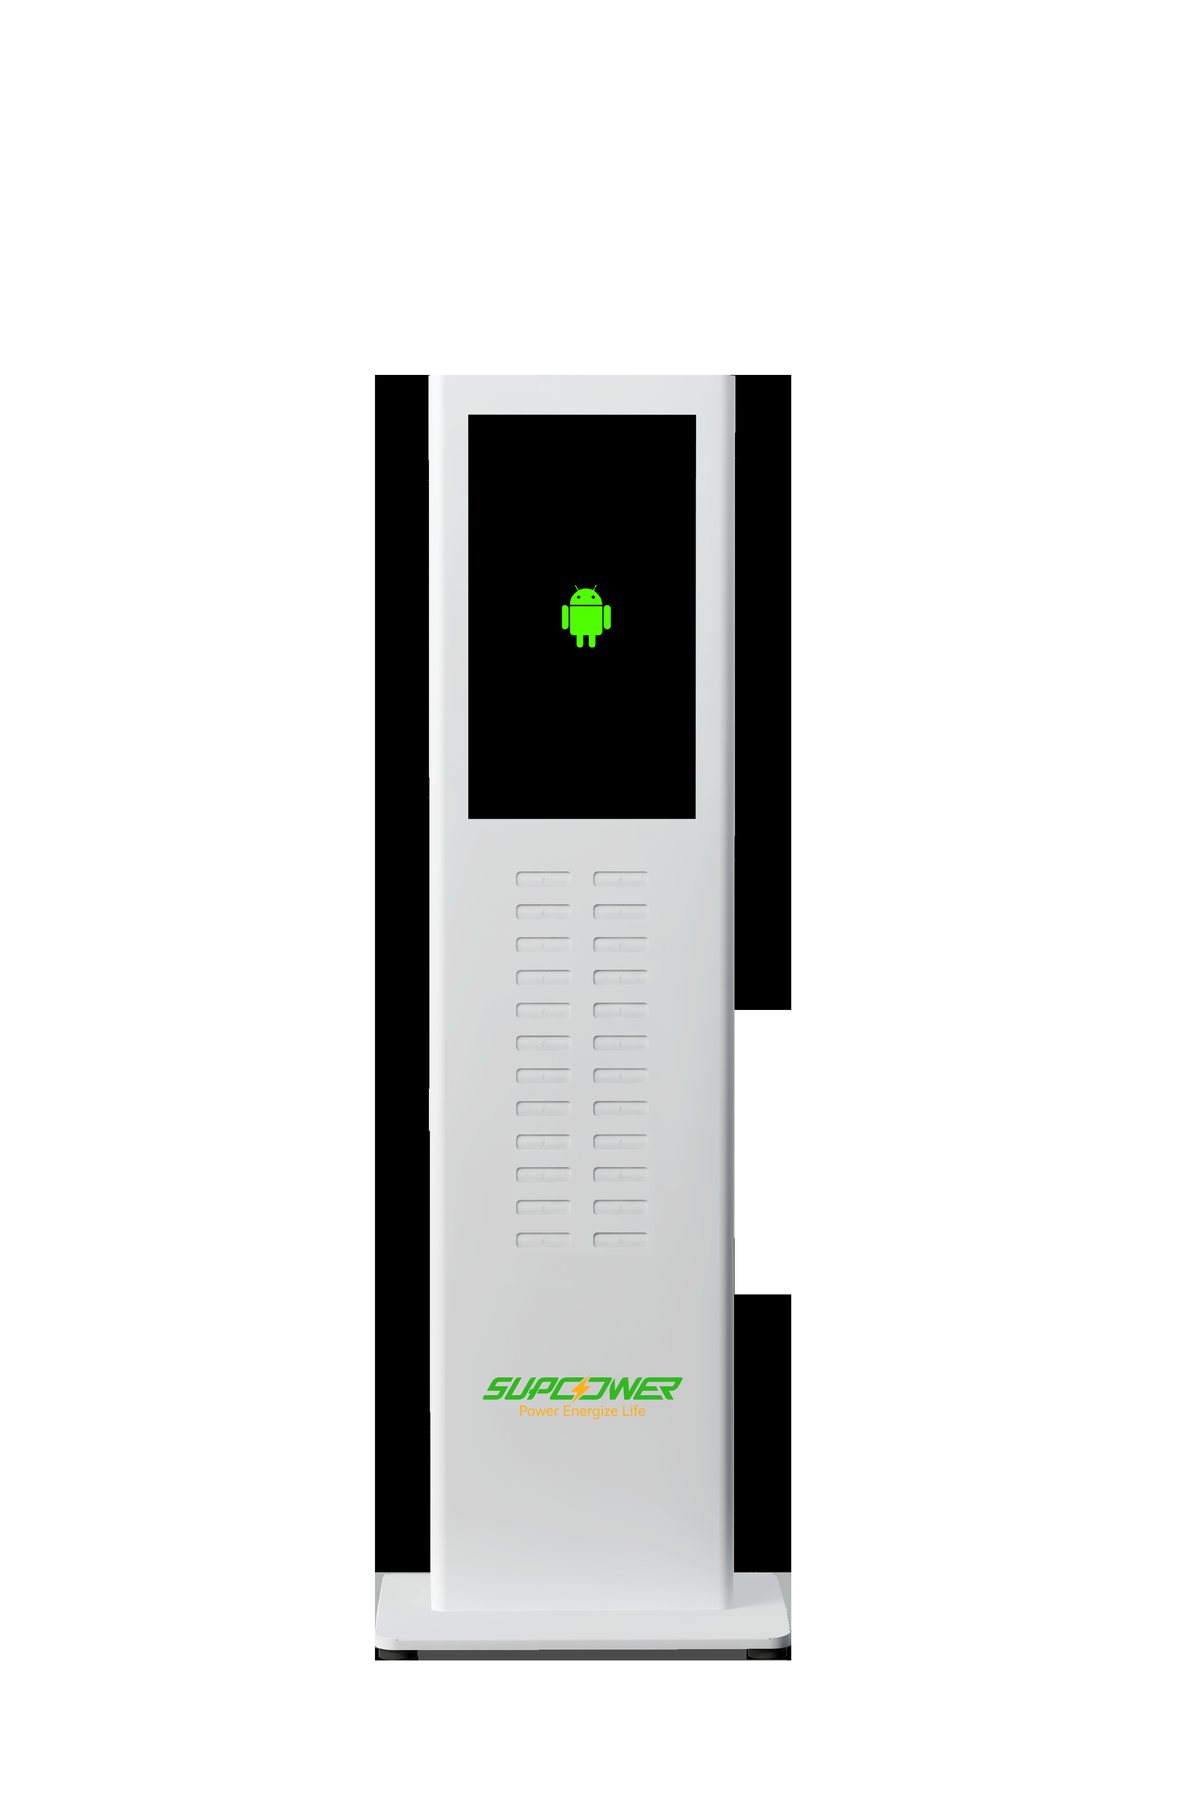
- 社区综合体、公寓大堂等人流交汇处:可布置 24 口及以上机柜,作为片区内的「补货与归集中转点」,兼顾客流高峰和运维补货效率。
- 社区周边的营运车辆临时停靠点:可搭配车载共享充电线作为补充产品形态,覆盖车内的重复使用需求。
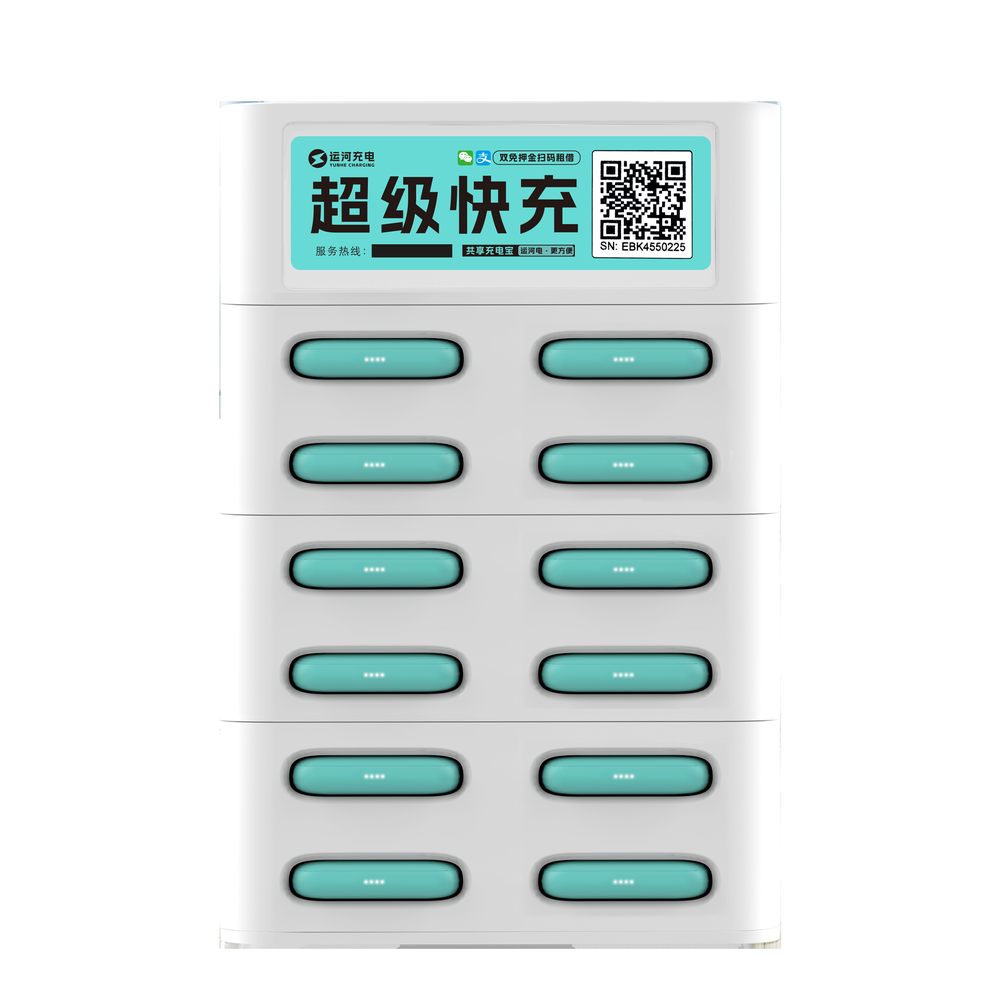
选完型号还要核对三件事:机柜是否支持远程查看仓位与在线率、是否支持扫码租借与电子发票等基础能力、以及设备证书能否逐台对应。硬件采购相关的机柜规格与配置,可以在官网 产品中心 查看,具体机型清单见 产品列表。
社区点位的运营核对清单
下面这份清单按「进场前—上线时—运营中」三段排列,可直接用于社区点位的自查或与运营方核对。
- 进场前:确认点位日均人流与停留时长,估算与机位数的匹配度;确认进场条件(分成比例、电费承担方、是否排他)写进书面约定。
- 上线时:核对机柜与充电宝的 3C 认证证书是否有效、证书信息与实物是否一致;确认计价规则、封顶价格、押金政策在租借页面完整公示。
- 运营中:按周检查机柜空置率与满仓率,对满仓频率高的点位增配机位或缩短补货周期;对长期低使用率的点位及时调整位置,而不是简单等待。
- 售后:在机柜和页面公布客服联系方式,明确归属不一致、设备故障、归还异常等三类问题的处理路径与时限。
认证核查涉及的时间节点较多,选购与投放前应先确认证书有效性与证书信息是否与实物一致,具体机型与配置可在 产品中心 核对。
关于社区共享充电宝,常见问题有哪些?
共享充电宝社区点位是不是比商圈点位更赚钱?
不能一概而论,两者收益结构不同。商圈点位单点使用频次高、单次计费时长长,但进场成本和分成压力通常更高;社区点位单点产出低,胜在租金与分成条件相对平缓、重复使用率高、点位可复制性强。判断一个社区点位是否成立,更可靠的依据是该点位的日均人流、平均停留时长和周边竞争机柜数量,而不是笼统的「社区更好做」。
社区机柜日常运维主要做什么?
核心是三件事:补宝、清洁与故障响应。补宝要按仓位数据排优先级,优先处理频繁满仓或频繁空仓的点位;清洁包括机柜表面与充电宝外壳、二维码的可用性;故障响应包括识别设备在线率下降、卡口无法归还等异常。社区点位分散,单次上门路程长,因此远程可视化的仓位与在线率数据是运维效率的关键。
社区点位一般需要多大的机位数量?
没有统一标准,通常的做法是先按估算的日均订单量倒推。经验上,社区便利店的日订单量大多低于城市核心商圈点位,因此 4 至 8 个机位的机柜常作为起步配置;人流量较大的社区综合体或公寓大堂可以考虑 12 至 24 个机位。属于经验起点,实际应以点位实测数据调整。
现在进入社区点位还有机会吗?
机会集中在「已被占满的商圈」之外的区域和「服务标准提升」带来的替换需求上。前者是空间上的机会,社区、乡镇、社区型商业体仍有未被覆盖的等待场景;后者是标准上的机会,随着 3C 认证强制实施与地方自律公约落地,部分老旧设备会因证书、计价或归还体验不达标而退出。这两类机会都需要以合规硬件和可持续的运维能力为前提。
如需 OEM/ODM 或贴牌合作,可到官网 联系页 提交需求。